Différence entre préqualification et préapprobation : Guide complet pour acheteurs au Québec
Comprendre la différence entre préqualification et préapprobation est essentiel pour réussir votre projet immobilier au Québec et éviter les mauvaises surprises.
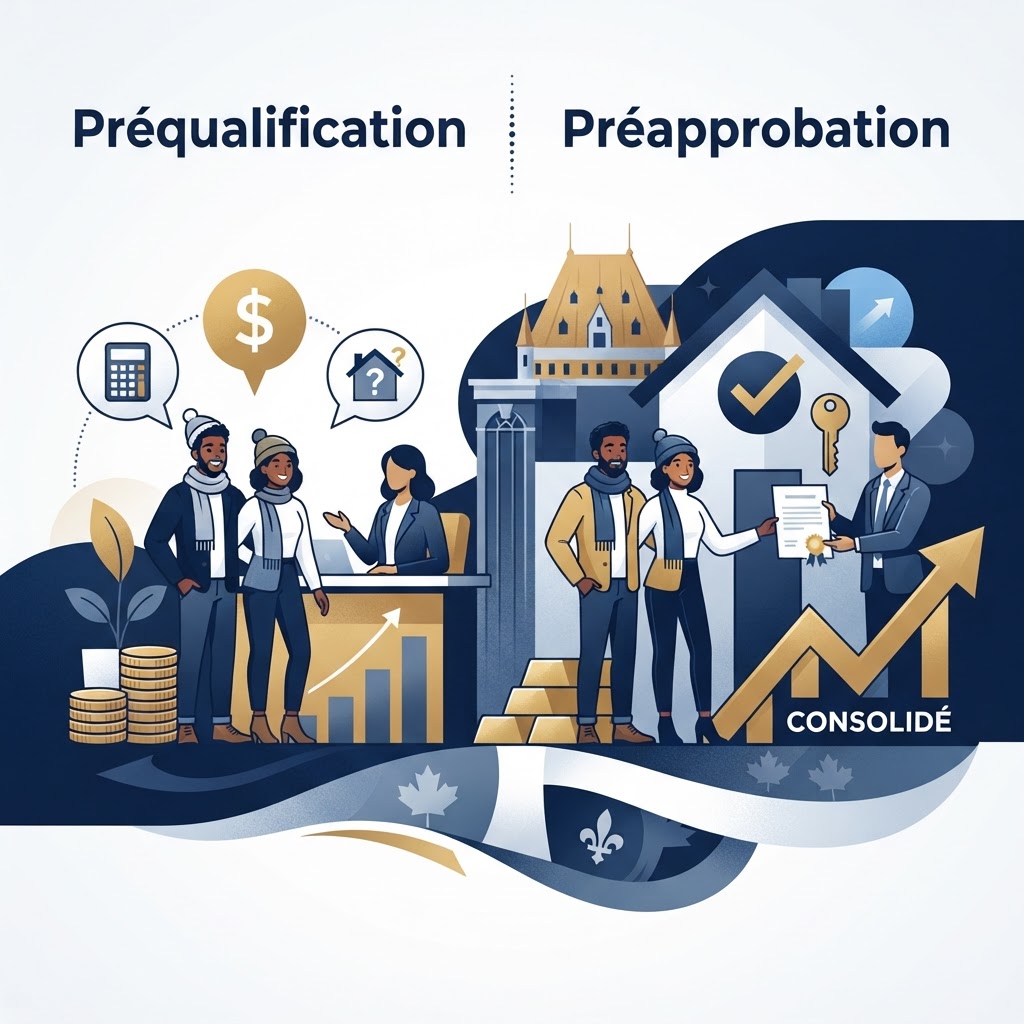
Différence entre préqualification et préapprobation : Ce que vous devez savoir
Lorsqu'on se lance dans l'aventure de l'achat d'une propriété au Québec, les termes financiers peuvent rapidement devenir confus. La différence entre préqualification et préapprobation est l'une des questions les plus fréquentes que nous recevons chez TiTaux.ca. Bien que ces deux étapes visent à évaluer votre capacité d'emprunt, elles n'offrent pas le même niveau de certitude ni les mêmes avantages stratégiques.
Qu'est-ce qu'une préqualification hypothécaire ?
La préqualification est une étape préliminaire et informelle. Elle consiste en une estimation rapide de votre capacité d'emprunt basée sur les informations que vous fournissez verbalement ou via un formulaire en ligne : vos revenus, vos dettes actuelles et votre mise de fonds prévue [9].
- Aucune vérification : Le prêteur ne consulte généralement pas votre dossier de crédit et ne demande aucun document justificatif [9].
- Utilité : Elle sert principalement à vous donner une idée approximative de votre budget avant de commencer vos recherches [6].
- Limites : Elle n'a aucune valeur officielle auprès des vendeurs et ne garantit aucun taux d'intérêt [9].
Qu'est-ce qu'une préapprobation hypothécaire ?
La préapprobation est une évaluation formelle et beaucoup plus rigoureuse [3]. Le prêteur analyse votre dossier financier complet, incluant vos preuves de revenus, vos actifs et votre rapport de solvabilité [7].
Les avantages majeurs de la préapprobation
- Garantie de taux : La plupart des institutions financières garantissent un taux d'intérêt pour une période allant de 60 à 130 jours [7]. Cela vous protège contre les hausses de taux pendant votre recherche [2].
- Crédibilité accrue : Présenter une préapprobation avec votre promesse d'achat rassure le vendeur sur votre sérieux et votre capacité financière [5].
- Clarté budgétaire : Vous connaissez le montant maximal que vous pouvez emprunter, ce qui vous évite de visiter des propriétés hors budget [5].
Comparaison rapide : Préqualification vs Préapprobation
| Caractéristique | Préqualification | Préapprobation | | :--- | :--- | :--- | | Analyse de crédit | Non | Oui | | Documents requis | Non | Oui | | Garantie de taux | Non | Oui | | Valeur pour le vendeur | Faible | Élevée |
Exemple de calcul de capacité d'emprunt
Pour illustrer, si vous gagnez 80 000 $ par an et avez une mise de fonds de 40 000 $, votre capacité d'emprunt pourrait être estimée. Note : Ce calcul est une estimation basée sur un taux hypothécaire de 4,5 % (au 15 mai 2026), une mise de fonds de 5 %, une période d'amortissement de 25 ans et un terme de 5 ans. Les résultats réels dépendent de votre dossier de crédit et des ratios d'endettement (ABD/ATD) [1].
Pourquoi choisir TiTaux.ca pour votre projet ?
Que vous soyez en phase de recherche pour un achat ou que vous pensiez à votre renouvellement, il est crucial d'être bien accompagné. Une préapprobation solide est la première étape pour sécuriser votre futur chez-vous. Pour en savoir plus sur nos services, consultez notre blog ou contactez-nous directement pour discuter de votre situation.
Ressources utiles
Pour approfondir vos connaissances sur le marché hypothécaire canadien, nous vous recommandons de consulter les guides officiels de la Société canadienne d'hypothèques et de logement (SCHL) ou les informations sur les taux de la Banque du Canada.
Rappel : La préapprobation ne garantit pas l'obtention finale du prêt, car la propriété elle-même doit également répondre aux critères du prêteur (évaluation, inspection, etc.) [7].
Mots-clés :